 fahmi-reza
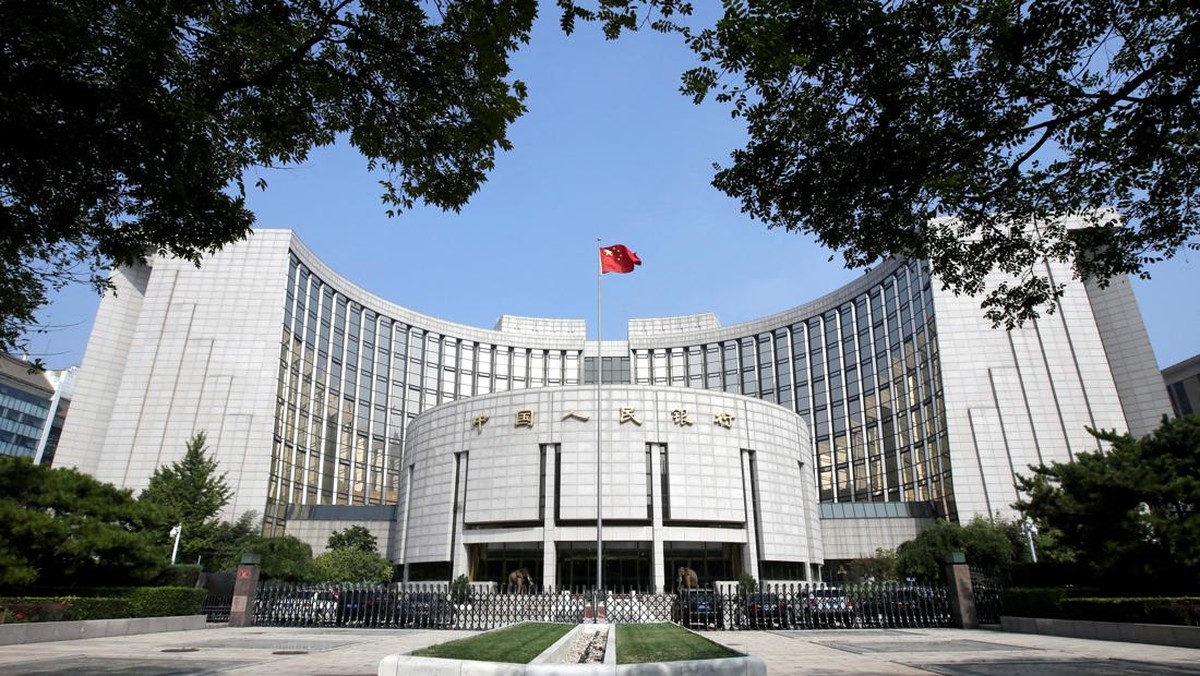
Mengapa ini penting: keputusan untuk menutup lebih dari 670 bank di China sepanjang tahun 2025 bukanlah sebuah peristiwa yang berdampak hanya pada dunia perbankan (sistem lembaga keuangan yang menerima simpanan, memberikan pinjaman, serta mengelola aliran uang), namun juga dapat berpengaruh terhadap stabilitas ekonomi (kondisi di mana aktivitas perekonomian berjalan secara teratur, berkelanjutan, dan tidak mengalami guncangan besar) masyarakat secara luas. Langkah ini menunjukkan adanya upaya besar dalam pengembangan (proses perbaikan atau perluasan sistem yang sudah ada agar menjadi lebih baik) dan implementasi (penerapan nyata dari suatu kebijakan atau sistem ke dalam kehidupan) kebijakan untuk memperkuat ekosistem (kumpulan lembaga, aturan, dan pelaku yang saling berhubungan dalam satu bidang) keuangan negara tersebut.
Stabilitas Keuangan Ibarat Sistem Pipa Air
Ibarat seperti sebuah kota yang memiliki ribuan pipa air untuk menyalurkan air bersih ke rumah-rumah, tidak semua pipa memiliki ukuran, tekanan, atau kualitas yang sama. Beberapa pipa mungkin sudah berkarat, bocor, atau bahkan terlalu kecil untuk menahan tekanan yang semakin besar. Jika dibiarkan, kebocoran tersebut bisa merambat ke seluruh jaringan dan menyebabkan krisis air bagi kota. Begitu pula dengan sistem perbankan: ketika terdapat terlalu banyak lembaga keuangan (lembaga yang mengelola uang, seperti bank, koperasi, atau perusahaan pembiayaan) yang tidak memiliki kemampuan untuk menjaga likuiditas (kemampuan suatu lembaga untuk membayar kewajibannya tepat waktu dengan aset yang mudah dicairkan), risiko sistemik (risiko yang dapat menyebar ke seluruh sistem keuangan, bukan hanya satu lembaga) akan meningkat. Oleh karena itu, menutup atau menggabungkan lembaga yang lemah merupakan salah satu cara untuk mencegah 'kebocoran' tersebut agar aliran dana tetap aman bagi seluruh masyarakat.
Data yang tersedia menunjukkan bahwa jumlah bank yang ditutup mencapai lebih dari 670 lembaga, yang setara dengan hampir 25% dari total bank yang ada di China pada tahun 2025. Angka ini terbilang besar, namun perlu dilihat dari konteks: sebagian besar dari bank-bank tersebut merupakan bank daerah kecil atau bank pedesaan (lembaga perbankan yang berfokus melayani masyarakat dan usaha di wilayah tertentu, terutama daerah dengan akses keuangan terbatas) yang telah beroperasi dalam skala terbatas. Banyak di antaranya yang kesulitan untuk memenuhi persyaratan modal (jumlah dana minimum yang wajib dimiliki oleh sebuah bank untuk menanggung risiko kerugian) yang semakin ketat akibat inovasi (penciptaan solusi baru untuk mengatasi masalah yang ada) dalam pengawasan keuangan.
Upaya Penguatan, Bukan Kebangkrutan Massal
Salah satu hal yang perlu dipahami adalah bahwa penutupan ini tidak sepenuhnya berarti bangkrut (kondisi di mana suatu lembaga tidak mampu membayar seluruh utangnya). Dalam banyak kasus, langkah yang diambil adalah konsolidasi (penggabungan beberapa lembaga menjadi satu entitas yang lebih kuat) atau merger (penggabungan dua atau lebih lembaga sehingga menjadi satu lembaga baru). Melalui proses ini, nasabah (orang atau usaha yang menggunakan jasa bank, seperti menabung atau meminjam) masih dapat mengakses dana mereka, karyawan dapat dialihkan ke lembaga yang baru, serta aset (segala sesuatu yang bernilai yang dimiliki oleh lembaga, seperti pinjaman atau investasi) dapat dikelola dengan lebih efisien (dengan penggunaan sumber daya seminimal mungkin untuk hasil semaksimal mungkin).
Proses ini juga didukung oleh pengembangan algoritma (serangkaian langkah terstruktur yang digunakan komputer untuk menganalisis data) pengawasan berbasis machine learning (cabang dari kecerdasan buatan atau AI (Artificial Intelligence/kecerdasan buatan), yaitu kemampuan sistem komputer untuk belajar dari data dan membuat keputusan tanpa perlu diprogram secara eksplisit untuk setiap kasus). Melalui teknologi ini, pihak pengawas keuangan dapat mendeteksi potensi risiko lebih dini, seperti peningkatan pinjaman bermasalah (pinjaman yang kemungkinan besar tidak akan dibayar kembali tepat waktu) atau ketidakseimbangan modal, sebelum risiko tersebut membesar. Hal ini merupakan bentuk disrupsi (perubahan besar yang mengubah cara kerja suatu sistem secara mendasar) positif dalam dunia pengawasan, di mana penelitian (kegiatan sistematis untuk menemukan atau memverifikasi pengetahuan baru) dan implementasi teknologi dapat menggantikan metode manual yang memakan waktu.
Dampak Terhadap Masyarakat dan Ekonomi
Bagi pembaca awam, dampak yang paling terasa mungkin berkaitan dengan akses keuangan (kemudahan masyarakat untuk menggunakan jasa keuangan, seperti tabungan, pinjaman, atau pembayaran). Namun, tujuan jangka panjang dari langkah ini adalah menciptakan platform (wadah atau sistem yang mempermudah interaksi antara pelaku keuangan) keuangan yang lebih aman dan dapat diandalkan. Dengan berkurangnya lembaga yang lemah, suku bunga (biaya yang dibayarkan untuk meminjam uang atau imbalan atas menyimpan uang) dapat menjadi lebih stabil, biaya transaksi (biaya yang timbul saat melakukan kegiatan keuangan) dapat ditekan, serta kepercayaan masyarakat terhadap sistem keuangan dapat terjaga.
Di sisi lain, tantangan tetap ada. Proses konsolidasi membutuhkan waktu, sumber daya, dan koordinasi yang matang agar tidak mengganggu layanan bagi masyarakat, terutama di daerah pedesaan yang sebelumnya sangat bergantung pada bank-bank kecil tersebut. Selain itu, perlu adanya upaya untuk memastikan bahwa masyarakat tetap memiliki alternatif layanan keuangan yang terjangkau. Inilah mengapa kebijakan ini tidak berdiri sendiri, melainkan merupakan bagian dari strategi besar untuk meningkatkan efisiensi (penggunaan sumber daya yang optimal agar hasil yang diperoleh maksimal) dan ketahanan (kemampuan sistem untuk bertahan dan pulih dari guncangan) ekosistem keuangan secara keseluruhan.
Secara keseluruhan, penutupan ratusan bank di China sepanjang 2025 merupakan langkah preventif yang berorientasi pada masa depan. Alih-alih menunggu krisis untuk terjadi, upaya ini berfokus pada perbaikan struktur dari dalam. Dengan memadukan kebijakan yang tegas, pengawasan berbasis teknologi, serta fokus terhadap keberlanjutan, langkah ini diharapkan dapat melindungi masyarakat, menjaga stabilitas ekonomi, dan menjadi landasan bagi inovasi keuangan yang lebih sehat di tahun-tahun mendatang.





Comments (0)